
Misturar patrimônio pessoal e empresarial é um dos erros mais frequentes na gestão de empresas. A prática costuma começar com pequenas retiradas sem registro, pagamento de despesas pessoais pelo caixa da empresa ou uso da conta bancária do sócio para receber valores do negócio.
Com o tempo, essa falta de separação prejudica o controle financeiro, dificulta a apuração correta dos resultados e aumenta a exposição jurídica dos sócios. Em situações de dívidas, disputas societárias ou fiscalização, a confusão patrimonial pode comprometer a segurança da empresa e dos bens pessoais dos empresários.
Muitos empreendedores acreditam que ter um CNPJ é suficiente para proteger o patrimônio particular. Na prática, a segurança depende de rotinas contábeis, financeiras, societárias e documentais bem estruturadas.
Neste artigo, você entenderá como funciona a separação patrimonial, quais riscos devem ser evitados e quais medidas fortalecem a proteção patrimonial empresarial com base em práticas legais e sustentáveis.
O que é proteção patrimonial empresarial?
A proteção patrimonial empresarial é o conjunto de práticas adotadas para separar corretamente os bens, direitos, obrigações e recursos financeiros da empresa daqueles pertencentes aos seus sócios ou administradores.
Essa organização reduz riscos jurídicos, melhora a transparência contábil, facilita a gestão financeira e contribui para preservar o patrimônio pessoal em situações como dívidas empresariais, processos judiciais, disputas societárias, sucessão familiar ou dificuldades operacionais.
Quando aplicada corretamente, a proteção patrimonial não serve para ocultar bens ou evitar responsabilidades legítimas. Seu objetivo é dar clareza à estrutura da empresa, manter conformidade fiscal e impedir que a falta de organização comprometa o negócio e a vida financeira dos sócios.
Por que separar patrimônio pessoal e empresarial?
A legislação brasileira reconhece a pessoa jurídica como distinta da pessoa física dos sócios. Isso significa que, em regra, a empresa possui patrimônio, obrigações e responsabilidades próprias.
Entretanto, essa separação precisa existir também na prática. Quando o empresário usa recursos da empresa para despesas pessoais sem critério, mistura contas bancárias, não registra retiradas ou mantém bens sem documentação adequada, a distinção entre sócio e empresa fica fragilizada.
Essa organização deve começar pela contabilidade. Uma assessoria contábil bem estruturada permite manter registros, demonstrações, rotinas fiscais e informações gerenciais alinhadas à realidade do negócio.
O próprio Governo Federal orienta que a boa administração começa pela separação entre o patrimônio pessoal e o patrimônio da empresa, mesmo em casos nos quais a conta bancária de pessoa jurídica não seja obrigatória para o MEI, conforme orientação publicada no portal Empresas & Negócios.
Separar os patrimônios ajuda a evitar problemas como:
- dificuldade para identificar o lucro real da empresa;
- pagamento de despesas pessoais sem lastro contábil;
- inconsistências fiscais e financeiras;
- questionamentos em fiscalizações;
- conflitos entre sócios;
- risco de desconsideração da personalidade jurídica;
- decisões baseadas em números distorcidos.
Como funciona a proteção patrimonial empresarial na prática?
A proteção patrimonial não depende de uma única medida. Ela é construída por meio de rotinas consistentes, documentação adequada e decisões compatíveis com a realidade econômica da empresa.
1. Mantenha contas bancárias separadas
A empresa deve movimentar receitas, despesas, pagamentos de fornecedores, folha, tributos e demais obrigações por meio de conta própria. A conta pessoal do sócio não deve receber faturamento da empresa nem ser usada para pagar custos operacionais recorrentes.
Essa separação facilita a conciliação bancária, controle de caixa, comprovação de despesas e análise de fluxo financeiro. Além disso, reduz o risco de confusão patrimonial em eventual questionamento fiscal, societário ou judicial.
2. Defina pró-labore e distribuição de lucros
O sócio que trabalha na empresa deve ter uma remuneração formal definida por meio de pró-labore. Já a distribuição de lucros deve ocorrer com base em resultado apurado, escrituração contábil regular e disponibilidade financeira.
Retiradas sem critério prejudicam a leitura dos números da empresa e podem gerar inconsistências na relação entre pessoa física e pessoa jurídica.
3. Formalize transações entre sócio e empresa
Quando o sócio empresta dinheiro para a empresa, aluga um imóvel ao negócio, cede equipamentos ou recebe valores por qualquer operação específica, a transação deve ser documentada.
Contratos de mútuo, contratos de locação, recibos, notas fiscais e registros contábeis ajudam a comprovar a natureza da operação e evitam interpretações equivocadas.
4. Mantenha escrituração contábil regular
A escrituração contábil é uma das principais bases da proteção patrimonial empresarial. Ela demonstra patrimônio, obrigações, resultados, movimentações financeiras e distribuição de lucros.
Além disso, obrigações como a Escrituração Contábil Fiscal exigem informações detalhadas das operações da empresa, especialmente em relação ao IRPJ e à CSLL.
5. Avalie estruturas societárias e patrimoniais
Dependendo do porte da empresa, do volume de bens e do perfil dos sócios, pode fazer sentido avaliar instrumentos como holding patrimonial, empresa patrimonial, acordo de sócios, planejamento sucessório e reorganização societária.
A criação de uma empresa patrimonial, por exemplo, pode ajudar empresários e famílias a organizar imóveis, proteger bens e planejar a sucessão. No entanto, essa estrutura precisa ter propósito econômico real, atividade compatível e escrituração adequada.
O papel da governança na separação patrimonial
Empresas que crescem sem regras internas claras costumam ficar mais expostas à mistura entre interesses pessoais e empresariais. A governança ajuda a criar limites objetivos para uso de recursos, aprovação de despesas, investimentos, distribuição de resultados e entrada de novos sócios.
Na prática, a governança define como as decisões serão tomadas e documentadas. Isso é especialmente relevante em empresas familiares, sociedades com múltiplos sócios e negócios em fase de expansão.
Entre os instrumentos de governança que ajudam na separação patrimonial estão:
- política de pró-labore e retirada de lucros;
- regras para reembolso de despesas;
- acordo de sócios;
- controle de aprovação de pagamentos;
- relatórios financeiros periódicos;
- separação entre bens operacionais e bens patrimoniais;
- revisão periódica da estrutura societária.
Aspectos jurídicos, fiscais e contábeis que exigem atenção
A proteção patrimonial precisa respeitar a legislação e manter coerência entre contratos, registros contábeis, movimentações bancárias e declarações fiscais. Estruturas criadas apenas para aparentar separação, sem substância econômica, podem gerar riscos.
1.Desconsideração da personalidade jurídica
Um dos riscos mais relevantes da confusão patrimonial é a desconsideração da personalidade jurídica. O Código Civil prevê essa possibilidade em situações de abuso da personalidade jurídica, desvio de finalidade ou confusão patrimonial.
Na prática, isso pode permitir que bens dos sócios sejam alcançados para responder por obrigações da empresa, quando comprovado que a pessoa jurídica foi usada de forma irregular ou sem separação real.
2.Regularidade cadastral e fiscal
Manter dados cadastrais atualizados, cumprir obrigações acessórias e preservar documentos fiscais é parte da proteção patrimonial. A página de Pessoas Jurídicas da Receita Federal reúne serviços relacionados ao CNPJ, declarações, documentos, consultas e regularidade cadastral.
Quando há divergência entre movimentações bancárias, notas fiscais, contabilidade e declarações, a empresa fica mais vulnerável a questionamentos do Fisco.
3.Planejamento tributário e estrutura patrimonial
A separação patrimonial também deve considerar o regime tributário da empresa, a forma de remuneração dos sócios, a distribuição de lucros, a tributação sobre aluguéis, a transferência de bens e os impactos de uma eventual reorganização societária.
Por isso, o planejamento tributário deve ser conduzido com análise técnica, sem confundir economia legal com práticas artificiais ou sem propósito negocial.
4.Holding patrimonial e propósito econômico
A holding patrimonial pode ser útil para administrar imóveis, organizar participações e facilitar a sucessão. No entanto, ela não deve ser tratada como solução automática para qualquer empresa.
Uma contabilidade para holding precisa acompanhar registros, receitas, despesas, contratos e obrigações fiscais para garantir que a estrutura tenha consistência operacional e segurança jurídica.
Tabela: diferenças entre patrimônio pessoal e empresarial
| Aspecto | Patrimônio pessoal | Patrimônio empresarial |
| Titularidade | Pessoa física | Pessoa jurídica |
| Finalidade | Uso pessoal, familiar e particular | Atividade operacional, comercial ou patrimonial da empresa |
| Conta bancária | Conta pessoal do sócio ou titular | Conta empresarial vinculada ao CNPJ |
| Tributação | Regras aplicáveis à pessoa física | Regras do regime tributário da empresa |
| Controle contábil | Não possui escrituração empresarial obrigatória | Deve ser registrado conforme normas contábeis e fiscais |
| Uso dos recursos | Despesas pessoais e familiares | Custos, despesas, investimentos e obrigações da empresa |
| Risco de exposição | Pode ser atingido em situações específicas de abuso ou confusão | Responde pelas obrigações da atividade empresarial |
Principais erros que comprometem a proteção patrimonial
1. Pagar despesas pessoais com recursos da empresa
Esse erro ocorre quando o empresário usa o caixa da empresa para pagar escola, viagens, cartão pessoal, financiamento particular ou despesas familiares.
Impacto: compromete os registros contábeis, distorce o lucro e aumenta o risco de confusão patrimonial.
Como evitar: estabelecer pró-labore, definir regras de retirada e separar despesas pessoais das despesas empresariais.
2. Receber faturamento empresarial na conta pessoal
Receber valores de clientes diretamente na conta da pessoa física prejudica a rastreabilidade financeira e pode gerar divergências fiscais.
Impacto: dificulta a comprovação de receitas, compromete a conciliação bancária e aumenta riscos em fiscalizações.
Como evitar: centralizar todos os recebimentos na conta da empresa.
3. Fazer empréstimos sem contrato
É comum o sócio colocar dinheiro na empresa ou retirar valores sem documentação formal. O problema é que essas movimentações ficam sem natureza definida.
Impacto: gera insegurança jurídica, conflitos entre sócios e dificuldade de comprovação contábil.
Como evitar: formalizar contratos de mútuo, registrar as operações e manter comprovantes bancários.
4. Manter bens pessoais na operação sem documentação
Veículos, imóveis, equipamentos e outros bens usados pela empresa precisam ter regras claras de uso, locação, cessão ou propriedade.
Impacto: pode haver disputa sobre titularidade, responsabilidade por manutenção, tributação e indenizações.
Como evitar: documentar a relação entre o bem e a empresa.
5. Criar holding sem análise técnica
A holding pode ser útil, mas sua criação exige estudo societário, tributário e patrimonial. Abrir uma estrutura apenas para “proteger bens” ou pagar menos impostos pode gerar problemas.
Impacto: risco de questionamento fiscal, custos desnecessários e estrutura incompatível com a realidade da família ou empresa.
Como evitar: avaliar propósito econômico, custos, regime tributário, atividade e documentação antes da constituição.
6. Não acompanhar indicadores financeiros
Sem relatórios de caixa, resultado, endividamento e margem, o empresário não consegue identificar se está retirando mais do que a empresa suporta.
Impacto: perda de capital de giro, aumento de dívidas e decisões baseadas em percepção, não em dados.
Como evitar: manter controles financeiros, relatórios gerenciais e acompanhamento contábil periódico.
Benefícios da proteção patrimonial empresarial bem aplicada
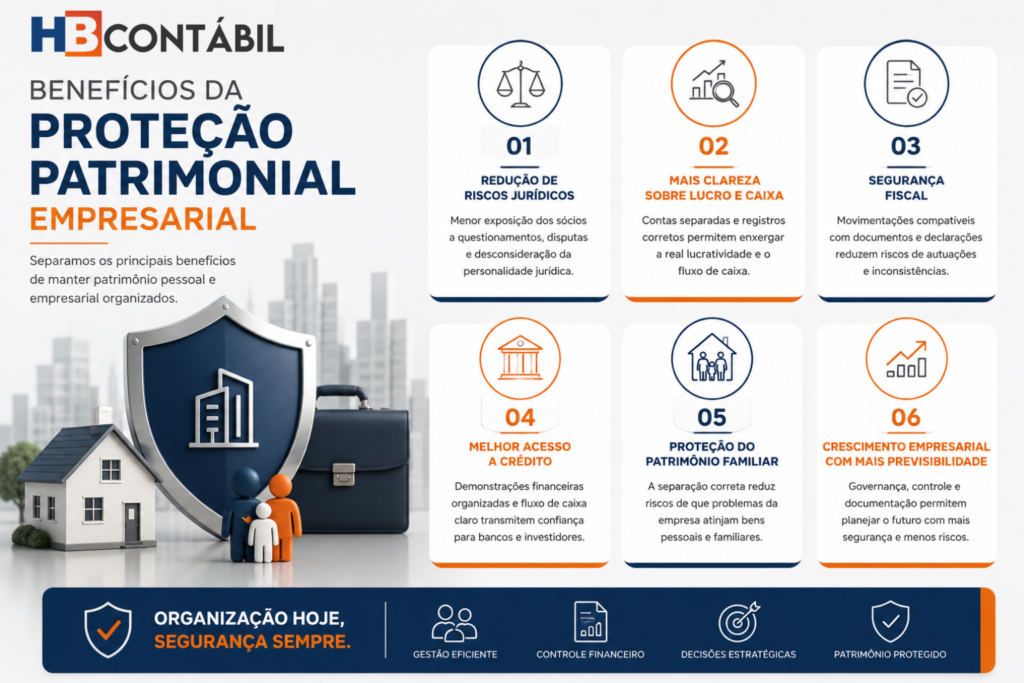
Quando a separação patrimonial é conduzida com método, a empresa ganha segurança e capacidade de gestão. Os benefícios não se limitam à proteção dos bens dos sócios.
Redução de riscos jurídicos
A empresa diminui a exposição dos sócios a questionamentos decorrentes de confusão patrimonial, desorganização societária ou uso inadequado da pessoa jurídica.
Mais clareza sobre lucro e caixa
Com contas separadas e registros corretos, o empresário consegue identificar se a empresa realmente está lucrando ou apenas girando dinheiro sem margem suficiente.
Segurança fiscal
Movimentações compatíveis com documentos, declarações e registros contábeis reduzem riscos de autuações e inconsistências perante os órgãos fiscais.
Melhor acesso a crédito
Empresas com demonstrações financeiras organizadas, fluxo de caixa claro e menor informalidade tendem a apresentar informações mais confiáveis para bancos e investidores.
Proteção do patrimônio familiar
A separação correta reduz a chance de que problemas da operação contaminem bens pessoais sem relação direta com a atividade empresarial.
Crescimento empresarial com mais previsibilidade
Com governança, controle e documentação, a empresa consegue planejar investimentos, expansão, contratação e reorganização com menor exposição a riscos.
Perguntas frequentes sobre proteção patrimonial empresarial
1.Abrir um CNPJ protege automaticamente meus bens pessoais?
Não. O CNPJ cria uma pessoa jurídica, mas a proteção depende da separação real entre recursos pessoais e empresariais, além de contabilidade regular, documentação adequada e cumprimento das obrigações fiscais.
2.O que caracteriza confusão patrimonial?
A confusão patrimonial ocorre quando não há distinção clara entre bens, contas, receitas, despesas e obrigações da empresa e dos sócios. Pagamentos pessoais pelo caixa da empresa são um exemplo comum.
3.Posso usar a conta da empresa para despesas pessoais?
Não é recomendado. O correto é retirar valores por pró-labore ou distribuição de lucros, respeitando a contabilidade e a capacidade financeira da empresa.
4.Toda empresa precisa de holding patrimonial?
Não. A holding é indicada apenas em determinados casos, especialmente quando há patrimônio relevante, imóveis, participações societárias ou necessidade de planejamento sucessório.
5.A proteção patrimonial empresarial reduz impostos?
O objetivo principal é segurança jurídica, organização e preservação patrimonial. Pode haver eficiência tributária em algumas estruturas, mas isso depende de análise legal e técnica.
6.Empresas pequenas também precisam separar patrimônio?
Sim. Mesmo empresas menores podem enfrentar problemas fiscais, financeiros e jurídicos quando misturam dinheiro pessoal com recursos do negócio.
Como fortalecer a segurança patrimonial do seu negócio
A proteção patrimonial empresarial vai além da abertura de um CNPJ ou da escolha de um regime tributário. Ela depende de organização financeira, escrituração contábil, documentação societária, contratos bem elaborados e decisões compatíveis com a legislação.
Separar patrimônio pessoal e empresarial permite que o empresário enxergue melhor os resultados, reduza riscos, preserve seus bens e tome decisões com base em informações confiáveis.
Quanto mais cedo essa estrutura é organizada, menor tende a ser o risco de conflitos, autuações, perda de controle financeiro e exposição indevida do patrimônio dos sócios.
Conte com a HB Contábil para estruturar sua proteção patrimonial
A HB Contábil oferece suporte estratégico para empresas que precisam organizar sua contabilidade, revisar a estrutura tributária, melhorar controles financeiros, estruturar holdings e separar corretamente patrimônio pessoal e empresarial.
Com atuação em planejamento tributário, gestão contábil, BPO financeiro e apoio à organização societária, a equipe auxilia empresários a reduzir riscos e construir uma estrutura mais segura para crescimento.
Se sua empresa precisa fortalecer a proteção patrimonial empresarial, fale com um especialista e avalie o melhor caminho para organizar seus bens, seus números e sua estrutura empresarial com segurança.
