
A escolha de um serviço contábil pode determinar quanto um psicólogo paga de impostos, como organiza os recebimentos dos atendimentos e quais condições terá para expandir seu consultório.
Em Petrolina, profissionais que atuam de forma autônoma ou possuem clínicas precisam considerar particularidades fiscais que vão além da declaração anual do Imposto de Renda.
Uma das dúvidas mais frequentes envolve a decisão entre trabalhar como pessoa física ou abrir um CNPJ. Embora a formalização possa oferecer vantagens tributárias, essa escolha depende do faturamento, das despesas operacionais, da estrutura de atendimento e das perspectivas de crescimento.
Outro ponto que exige atenção é a tributação dos serviços psicológicos. O enquadramento no Simples Nacional, por exemplo, pode envolver diferentes anexos e alíquotas, dependendo do cálculo do Fator R. Uma decisão inadequada pode comprometer a rentabilidade do consultório.
Neste artigo, você entenderá como escolher uma contabilidade para psicólogos em Petrolina, quais serviços devem fazer parte do acompanhamento contábil, como avaliar os regimes tributários e quais critérios utilizar antes de contratar um escritório.
Como escolher uma contabilidade para psicólogos em Petrolina?
Para escolher uma contabilidade para psicólogos em Petrolina, é necessário avaliar a experiência do escritório com profissionais da saúde, o conhecimento sobre tributação de serviços psicológicos e a capacidade de oferecer planejamento fiscal.
O serviço ideal deve orientar sobre abertura de CNPJ, Simples Nacional, Fator R, emissão de documentos fiscais e gestão financeira, considerando a realidade do consultório e as exigências legais aplicáveis.
Por que psicólogos precisam de uma contabilidade especializada?
A prestação de serviços psicológicos apresenta características que influenciam diretamente a organização contábil e tributária.
Diferentemente de empresas comerciais, consultórios de psicologia costumam trabalhar com receitas provenientes de sessões individuais, atendimentos recorrentes, avaliações psicológicas, serviços prestados a empresas e, em determinados casos, contratos com clínicas ou operadoras de saúde.
Essas modalidades podem envolver formas distintas de recebimento, documentação e tratamento tributário.
Um profissional que atende exclusivamente pacientes particulares possui uma dinâmica financeira diferente daquela de uma clínica com vários psicólogos, funcionários administrativos e contratos empresariais.
Por isso, a contabilidade precisa considerar a estrutura efetiva da atividade. Esse acompanhamento também envolve a organização das informações financeiras, assunto relacionado à contabilidade para empresas prestadoras de serviços, especialmente quando o profissional precisa estruturar processos administrativos e tributários.
Particularidades da atividade psicológica
Entre os aspectos que exigem acompanhamento especializado estão:
- Receitas de atendimentos: organização dos valores recebidos por sessões presenciais, consultas online, avaliações e outros serviços.
- Documentação fiscal: emissão correta de recibos ou notas fiscais, conforme a natureza da prestação e o enquadramento do profissional.
- Tributação: avaliação do Imposto de Renda, ISS, contribuições previdenciárias e demais tributos aplicáveis.
- Despesas profissionais: identificação e documentação de gastos relacionados ao exercício da atividade.
- Contratação de profissionais: análise das obrigações trabalhistas e previdenciárias quando existe equipe contratada.
- Regularidade profissional: acompanhamento das exigências cadastrais e regulatórias relacionadas à atividade.
A assessoria contábil também precisa distinguir as obrigações do profissional perante o Conselho Regional de Psicologia daquelas exigidas pelos órgãos tributários.
O registro profissional e a regularidade fiscal são dimensões diferentes da atividade, embora ambas precisem estar organizadas.
Psicólogo deve atuar como pessoa física ou pessoa jurídica?
Essa é uma das decisões mais relevantes para quem pretende estruturar ou expandir um consultório psicológico.
Não existe uma resposta única. A escolha depende principalmente do faturamento, das despesas dedutíveis, do modelo de atendimento e dos custos de manutenção de uma empresa.
Psicólogo atuando como pessoa física
Na atuação como pessoa física, o psicólogo recebe os honorários em seu próprio CPF e deve observar as regras de tributação dos rendimentos profissionais.
Quando recebe valores de outras pessoas físicas, pode estar sujeito ao recolhimento mensal obrigatório do Imposto de Renda, por meio do Carnê-Leão, conforme os rendimentos tributáveis apurados.
Também precisa avaliar as contribuições previdenciárias e o ISS, de acordo com a legislação aplicável.
Uma particularidade relevante é a possibilidade de registrar determinadas despesas profissionais no Livro Caixa, desde que sejam necessárias à percepção da receita ou à manutenção da fonte produtora e atendam às condições estabelecidas pela Receita Federal.
Entre os gastos que podem exigir análise estão aluguel do consultório, despesas de funcionamento e remuneração de empregados.
Entretanto, nem todo pagamento relacionado à profissão é automaticamente dedutível.
O profissional precisa manter documentação comprobatória e observar as limitações legais.
Psicólogo atuando como pessoa jurídica
A abertura de uma empresa permite que os serviços sejam prestados por meio de um CNPJ, com tributação e obrigações próprias.
Dependendo do enquadramento, a pessoa jurídica pode apresentar uma carga tributária inferior àquela suportada pelo profissional autônomo.
Além disso, a formalização pode facilitar contratos com empresas, organização de equipes, separação financeira e expansão das atividades.
Por outro lado, manter um CNPJ envolve custos administrativos, obrigações fiscais, escrituração contábil e eventual necessidade de registros específicos.
Abrir uma empresa não significa, automaticamente, pagar menos impostos. A vantagem precisa ser demonstrada por meio de uma simulação que considere o resultado líquido disponível ao profissional.
Quando vale a pena abrir um CNPJ para psicólogo?
A formalização merece avaliação especialmente quando o psicólogo apresenta crescimento consistente do faturamento, pretende contratar colaboradores ou deseja estruturar uma clínica.
Considere um profissional que recebe R$ 15 mil mensais em atendimentos particulares.
Esse valor representa R$ 180 mil de faturamento anual, antes das despesas e dos tributos.
A análise contábil deve comparar quanto seria recolhido na pessoa física e quanto seria devido pela pessoa jurídica, incluindo os custos de abertura, manutenção, previdência e remuneração do titular.
Somente após essa comparação será possível identificar a alternativa economicamente mais adequada.
Como funciona a contabilidade para psicólogos na prática?
O acompanhamento contábil começa pelo diagnóstico da atividade e continua com o controle periódico das obrigações fiscais, financeiras e societárias.
Um processo bem estruturado pode seguir seis etapas.
1. Levantamento das receitas e despesas
O escritório identifica as fontes de faturamento, a frequência dos atendimentos, os meios de pagamento e os principais custos operacionais.
Esse levantamento permite compreender a capacidade financeira do consultório e identificar eventuais inconsistências entre valores recebidos e documentos emitidos.
2. Análise do enquadramento tributário
Com os dados financeiros organizados, o contador avalia as possibilidades legais de tributação.
Para profissionais que já possuem CNPJ, essa etapa envolve verificar o regime vigente, a classificação das atividades e os resultados efetivos da empresa.
Para autônomos, pode incluir a comparação entre continuar como pessoa física ou constituir uma pessoa jurídica.
3. Regularização cadastral e documental
A etapa seguinte consiste em verificar registros, inscrições, licenças e documentos necessários ao funcionamento da atividade.
Em Petrolina, é necessário considerar as exigências municipais relacionadas ao estabelecimento e à prestação de serviços, além das normas profissionais aplicáveis.
A necessidade de licenciamento específico deve ser avaliada conforme as características do consultório.
4. Organização da emissão de documentos fiscais
O profissional precisa saber quando emitir recibos, quando utilizar notas fiscais e quais informações devem constar nos documentos.
A forma de documentação depende, entre outros fatores, de o atendimento ser realizado como pessoa física ou jurídica.
5. Acompanhamento das obrigações mensais
A contabilidade realiza a apuração dos tributos e acompanha as declarações, os registros e os recolhimentos exigidos.
Quando existe folha de pagamento, também são necessárias rotinas trabalhistas e previdenciárias.
O objetivo é manter a atividade regular e evitar que obrigações sejam identificadas somente após o vencimento.
6. Revisão periódica do planejamento tributário
O faturamento de um consultório pode variar ao longo do ano.
A contratação de colaboradores, o aumento dos atendimentos e as mudanças na estrutura de despesas podem alterar a eficiência do regime tributário.
Por isso, a análise não deve ocorrer apenas na abertura da empresa. É recomendável revisar os indicadores financeiros e tributários periodicamente.
Quais impostos um psicólogo precisa pagar?
A tributação depende da forma de atuação e do regime escolhido. Para pessoas jurídicas, as principais alternativas de análise são o Simples Nacional e o Lucro Presumido, sem excluir outras hipóteses legalmente possíveis.
Simples Nacional para psicólogos e o impacto do Fator R
A atividade de psicologia está entre os serviços sujeitos ao Fator R, mecanismo que determina a tributação pelo Anexo III ou pelo Anexo V do Simples Nacional.
O cálculo considera a relação entre a folha de salários, incluindo componentes legalmente admitidos, e a receita bruta acumulada nos últimos 12 meses.
De acordo com as regras do Fator R apresentadas pela Receita Federal, a tributação das atividades de psicologia segue, em regra, os seguintes critérios:
- Fator R igual ou superior a 28%: tributação pelo Anexo III.
- Fator R inferior a 28%: tributação pelo Anexo V.
Na primeira faixa das tabelas tradicionais do Simples Nacional, o Anexo III apresenta alíquota nominal de 6%, enquanto o Anexo V apresenta 15,5%.
Essas alíquotas não representam necessariamente a tributação efetiva de todos os consultórios, pois o cálculo considera a receita acumulada e as regras de cada faixa.
Exemplo prático do Fator R para psicólogos
Considere uma clínica de psicologia com os seguintes valores acumulados em 12 meses:
| Indicador | Valor |
| Receita bruta | R$ 240.000 |
| Folha de salários considerada no Fator R | R$ 72.000 |
| Fator R | 30% |
| Anexo aplicável, conforme a regra geral | Anexo III |
O cálculo seria:
Fator R = R$ 72.000 ÷ R$ 240.000 × 100 = 30%.
Nesse exemplo, o percentual supera o limite de 28%, permitindo o enquadramento das receitas de psicologia no Anexo III, desde que cumpridos os demais requisitos.
Entretanto, aumentar artificialmente o pró-labore apenas para atingir determinado percentual pode gerar custos previdenciários e tributários adicionais.
Uma contabilidade especializada deve avaliar o custo total da estratégia, e não somente a alíquota do Simples Nacional.
Lucro Presumido para clínicas de psicologia
O Lucro Presumido também pode ser considerado na análise tributária de empresas que prestam serviços psicológicos.
Nesse regime, o IRPJ e a CSLL são calculados a partir de bases presumidas definidas pela legislação, acrescidas das regras específicas aplicáveis.
Para serviços profissionais de psicologia, em regra, utiliza-se o percentual de presunção de 32% para IRPJ e CSLL, ressalvadas particularidades legais.
Além desses tributos, devem ser considerados PIS, Cofins, ISS e eventuais adicionais de Imposto de Renda, observadas as regras de transição tributária.
A comparação precisa levar em conta o faturamento, os custos com pessoal, a estrutura da clínica e os efeitos da Reforma Tributária.
Comparativo tributário: pessoa física, Simples Nacional e Lucro Presumido
A tabela apresenta diferenças relevantes para a escolha do enquadramento de psicólogos autônomos, consultórios e clínicas.
| Critério | Pessoa física | Simples Nacional | Lucro Presumido |
| Identificação | CPF | CNPJ | CNPJ |
| Tributação principal | IRPF e tributos aplicáveis | DAS e recolhimentos específicos | IRPJ, CSLL, contribuições e ISS, conforme legislação |
| Fator R | Não se aplica | Aplicável à psicologia | Não se aplica |
| Documentação | Receita Saúde e documentos exigíveis | Documentos fiscais da PJ | Documentos fiscais da PJ |
| Escrituração | Registros fiscais e Livro Caixa, quando cabível | Escrituração contábil e fiscal | Escrituração contábil e fiscal |
| Perfil de análise | Profissional autônomo | Consultórios e clínicas elegíveis | Empresas para as quais a simulação indicar vantagem |
O regime mais econômico não é necessariamente aquele que apresenta a menor alíquota nominal.
É necessário comparar o custo tributário total, as contribuições previdenciárias, as despesas administrativas e os resultados financeiros.
Quais obrigações fiscais e profissionais exigem atenção?
A contabilidade para psicólogos deve acompanhar exigências específicas da atividade, além das obrigações comuns aos prestadores de serviços.
Receita Saúde para psicólogos autônomos
Desde 1º de janeiro de 2025, psicólogos que prestam serviços como pessoas físicas estão obrigados a emitir o Recibo Eletrônico de Serviços de Saúde, denominado Receita Saúde, para os recebimentos abrangidos pela legislação.
A obrigação foi regulamentada pela Instrução Normativa RFB nº 2.240/2024.
O documento deve ser emitido quando ocorre o pagamento do atendimento. Se o paciente pagar em parcelas, deve ser emitido um recibo para cada pagamento.
O Receita Saúde também permite maior integração das informações com as declarações de Imposto de Renda do profissional e dos pacientes.
A obrigação do Receita Saúde é direcionada aos profissionais que atuam como pessoas físicas. Clínicas e profissionais que prestam serviços por meio de pessoa jurídica seguem as regras fiscais aplicáveis ao CNPJ.
As orientações oficiais sobre o Receita Saúde e a tributação dos rendimentos profissionais estão disponíveis no portal da Receita Federal.
Emissão de notas fiscais em Petrolina
Para psicólogos que possuem empresa, a emissão de notas fiscais deve observar as regras aplicáveis aos serviços prestados.
O enquadramento da atividade, a inscrição municipal e o sistema de emissão precisam estar corretamente configurados.
A transição para o padrão nacional de documentos fiscais e as exigências decorrentes da Reforma Tributária também tornam necessária a revisão dos procedimentos de faturamento.
Erros na identificação do serviço ou na documentação das receitas podem provocar inconsistências fiscais e dificultar a conciliação financeira.
Registro profissional e regularidade do consultório
O exercício da psicologia exige registro profissional regular perante o Conselho Regional de Psicologia competente.
Quando a atividade é desenvolvida por pessoa jurídica, também deve ser verificada a necessidade de registro da empresa perante o conselho, conforme sua finalidade e as normas aplicáveis.
O contador deve orientar sobre os procedimentos empresariais e tributários, em articulação com as exigências profissionais e de licenciamento.
Além dos registros, manter a situação fiscal regular é relevante para a continuidade das operações. A organização de documentos, declarações e pagamentos também ajuda a evitar dificuldades como as abordadas no conteúdo sobre regularização fiscal empresarial.
Reforma Tributária e os serviços psicológicos
A Reforma Tributária do Consumo, instituída pela Emenda Constitucional nº 132/2023 e regulamentada, entre outras normas, pela Lei Complementar nº 214/2025, modifica a tributação de bens e serviços.
O novo sistema prevê a CBS e o IBS, com implementação gradual.
A partir de 2027, a CBS passa a substituir PIS e Cofins, enquanto a substituição do ISS pelo IBS ocorre durante a transição prevista até 2033.
Para clínicas e consultórios, será necessário acompanhar o tratamento tributário dos serviços de saúde, as regras específicas do Simples Nacional e as alterações nos documentos fiscais.
A legislação também estabelece condições para tratamentos diferenciados de determinadas atividades de saúde, que devem ser analisadas conforme a classificação legal do serviço.
Uma assessoria preparada para essas mudanças pode ajudar o psicólogo a revisar contratos, procedimentos de faturamento e projeções de custos antes que os impactos apareçam no fluxo de caixa.
As regras gerais e as disposições específicas podem ser consultadas na Lei Complementar nº 214/2025, que regulamenta aspectos centrais do novo sistema tributário.
Quais critérios avaliar antes de contratar um contador para psicólogos?
O preço da mensalidade contábil deve ser considerado, mas não pode ser o único critério de decisão.
Uma contratação adequada depende da qualidade técnica do serviço e da capacidade do escritório de acompanhar as necessidades do profissional.
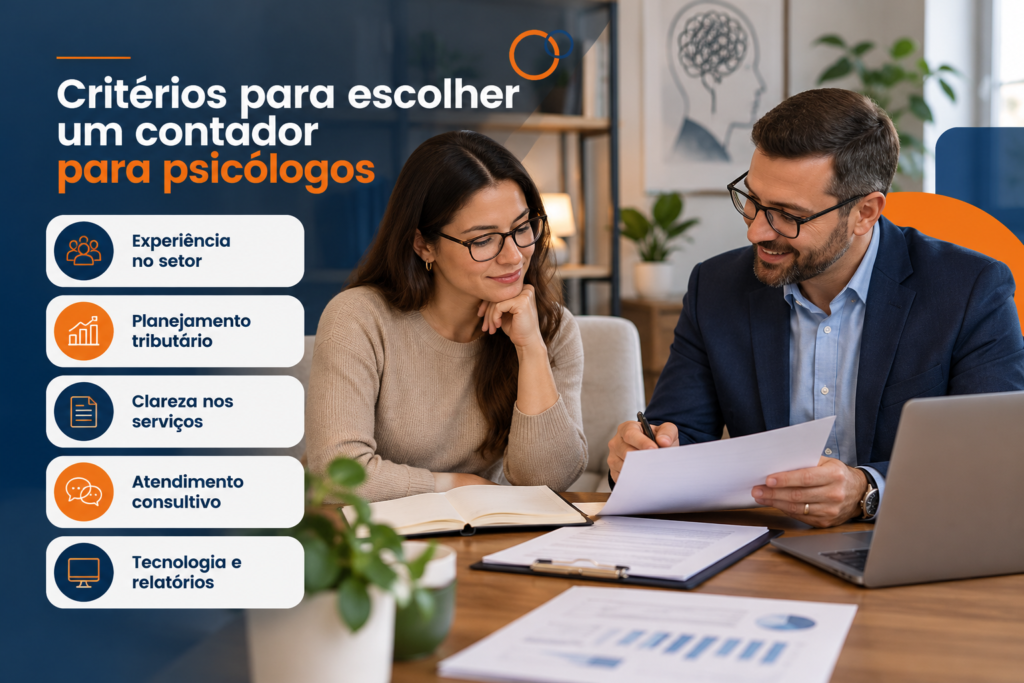
Conhecimento sobre tributação de profissionais da saúde
O escritório deve compreender as diferenças entre pessoa física e jurídica, conhecer o Fator R e conseguir demonstrar os impactos financeiros de cada enquadramento.
Solicite exemplos de como são realizadas as análises tributárias e quais informações são utilizadas nas simulações.
Clareza sobre os serviços incluídos
Antes de contratar, verifique se a proposta contempla apuração tributária, declarações obrigatórias, escrituração contábil, orientações fiscais e acompanhamento de pró-labore.
Também é necessário entender quais serviços são cobrados separadamente, como abertura de empresa, alterações contratuais e regularizações.
Atendimento e suporte consultivo
Uma dúvida sobre emissão de nota fiscal ou contratação de funcionário pode exigir orientação antes da realização da operação.
Por isso, avalie os canais de comunicação, o prazo de resposta e a disponibilidade de acompanhamento técnico.
Tecnologia e acesso às informações
Relatórios financeiros e fiscais facilitam a compreensão dos resultados do consultório.
O acesso organizado a indicadores de faturamento, despesas, tributos e resultados permite identificar problemas antes que comprometam o orçamento.
Para aprofundar essa análise, vale compreender quais indicadores financeiros empresariais devem ser acompanhados na rotina de gestão.
Experiência com empresas de Petrolina
Um escritório que conhece os procedimentos municipais pode contribuir para a regularização de estabelecimentos e para o acompanhamento das obrigações locais.
Essa familiaridade deve ser acompanhada de competência técnica nas regras federais e nas exigências específicas da atividade psicológica.
Principais erros contábeis cometidos por psicólogos
Algumas falhas aparecem tanto em consultórios recém-abertos quanto em clínicas que já possuem faturamento consolidado.
1. Escolher o regime tributário sem realizar simulações
Optar pelo Simples Nacional apenas por ser considerado mais simples pode resultar em uma tributação inadequada.
O ideal é comparar cenários com base no faturamento, na folha de salários e nas características da operação.
2. Misturar despesas pessoais e profissionais
Utilizar a mesma conta bancária para gastos particulares e pagamentos do consultório dificulta o controle financeiro.
Na pessoa jurídica, essa prática também prejudica a adequada identificação das operações entre sócio e empresa.
A solução é estabelecer controles separados e registrar corretamente as movimentações.
3. Ignorar o acompanhamento do Fator R
Uma clínica pode apresentar mudanças no percentual do Fator R conforme a evolução do faturamento e da folha.
Deixar de acompanhar esse indicador pode provocar surpresas na apuração mensal dos tributos.
O acompanhamento deve considerar a janela móvel de 12 meses e os valores legalmente admitidos no cálculo.
4. Emitir documentos fiscais incorretamente
A ausência de recibos obrigatórios, erros na identificação dos pagamentos ou notas fiscais com informações inadequadas podem gerar questionamentos fiscais.
É recomendável estabelecer uma rotina de conferência entre agenda, recebimentos bancários e documentos emitidos.
5. Não planejar o crescimento da clínica
A contratação de novos profissionais e a ampliação da estrutura modificam os custos fixos, as obrigações e a margem operacional.
Sem planejamento, o aumento do faturamento pode ocorrer sem melhoria proporcional do resultado financeiro.
O contador deve participar da avaliação econômica dessas decisões.
6. Contratar contabilidade somente pelo menor preço
Uma mensalidade reduzida pode parecer vantajosa, mas é necessário verificar o escopo do serviço.
A ausência de planejamento tributário, relatórios ou orientação especializada pode representar custos indiretos superiores à economia obtida com os honorários.
Quais benefícios uma contabilidade especializada oferece ao psicólogo?
O acompanhamento contábil adequado permite que o profissional desenvolva sua atividade com maior previsibilidade financeira e segurança fiscal.
Entre os principais benefícios estão:
- Redução legal da carga tributária: identificação do regime mais adequado e acompanhamento das possibilidades de planejamento.
- Organização financeira: separação dos recebimentos, custos operacionais, retiradas e compromissos tributários.
- Segurança fiscal: cumprimento de obrigações e redução do risco de inconsistências documentais.
- Eficiência operacional: estabelecimento de rotinas para emissão de documentos e organização das informações.
- Planejamento de crescimento: avaliação financeira de novas contratações, salas de atendimento e investimentos.
- Melhoria na tomada de decisão: utilização de indicadores para compreender a rentabilidade dos serviços.
Como a contabilidade contribui para a precificação dos atendimentos?
A definição do valor de uma sessão não deve considerar apenas os preços praticados por outros profissionais.
É necessário conhecer o custo efetivo da operação.
Considere um consultório que possui R$ 4.500 de despesas fixas mensais e realiza 100 atendimentos pagos no período.
Somente para cobrir esses custos, cada atendimento precisa contribuir, em média, com R$ 45, antes de considerar tributos, despesas variáveis, remuneração do profissional e margem desejada.
Se houver cancelamentos frequentes ou períodos de menor procura, a receita disponível poderá diminuir, enquanto parte das despesas permanecerá inalterada.
Esse tipo de análise ajuda a definir metas financeiras compatíveis com a capacidade de atendimento e com a realidade do consultório.
Perguntas frequentes sobre contabilidade para psicólogos em Petrolina
Psicólogo pode ser MEI?
Não. A atividade profissional de psicologia não integra a lista de ocupações permitidas ao Microempreendedor Individual. O psicólogo pode atuar como pessoa física ou avaliar a constituição de uma empresa em modalidade jurídica adequada. A relação de atividades autorizadas está disponível no Portal do Empreendedor do Governo Federal.
Quanto custa uma contabilidade para psicólogos em Petrolina?
O valor depende do regime tributário, do faturamento, do número de funcionários e dos serviços contratados. Consultórios individuais e clínicas com equipes maiores possuem necessidades distintas. O ideal é solicitar uma proposta com o escopo detalhado.
Psicólogo precisa emitir nota fiscal em todos os atendimentos?
A obrigação depende da forma de atuação e da legislação aplicável. Psicólogos que prestam serviços como pessoas físicas devem observar a emissão do Receita Saúde nos recebimentos abrangidos. Pessoas jurídicas precisam cumprir as regras de emissão de documentos fiscais correspondentes à empresa.
Psicólogo pode pagar menos impostos com CNPJ?
Sim, em determinadas situações. A abertura de uma pessoa jurídica pode proporcionar economia tributária, mas isso depende do faturamento, das despesas, do regime escolhido e dos custos previdenciários e administrativos. Uma simulação individual é necessária.
Como funciona o Fator R para psicólogos?
O Fator R relaciona a folha de salários considerada pela legislação à receita bruta dos últimos 12 meses. Para atividades de psicologia no Simples Nacional, o percentual igual ou superior a 28% permite a tributação pelo Anexo III; abaixo desse limite, aplica-se o Anexo V, conforme as regras pertinentes.
Posso trocar de contador sem fechar meu consultório?
Sim. A substituição do escritório contábil não exige o encerramento da empresa. Entretanto, é necessário organizar a transferência de documentos, informações fiscais, procurações e responsabilidades para evitar interrupções no cumprimento das obrigações.
Como tomar a melhor decisão contábil para seu consultório?
A escolha de uma contabilidade para psicólogos em Petrolina deve considerar três dimensões: conformidade tributária, organização financeira e capacidade de acompanhar o desenvolvimento da atividade.
Para profissionais autônomos, o primeiro passo costuma ser avaliar a tributação na pessoa física e a viabilidade de abrir uma empresa.
Para consultórios que já possuem CNPJ, a prioridade pode estar na revisão do regime tributário, no acompanhamento do Fator R e na identificação de oportunidades de melhoria financeira.
Clínicas com equipes e diferentes modalidades de atendimento também precisam de controles que permitam acompanhar receitas, despesas, folha de pagamento e rentabilidade.
Independentemente do porte, o serviço contábil mais adequado é aquele que transforma as informações do consultório em orientações aplicáveis à gestão, sem deixar de atender às obrigações legais.
Conte com a HB Contábil para organizar e desenvolver seu consultório
Se você atua como psicólogo em Petrolina e precisa abrir um CNPJ, revisar seu enquadramento tributário ou melhorar a organização contábil do consultório, contar com orientação especializada pode tornar essas decisões mais seguras.
A HB Contábil oferece serviços de abertura e legalização de empresas, assessoria contábil e fiscal, planejamento tributário e departamento pessoal, além de soluções voltadas a clínicas e prestadores de serviços.
Com atendimento consultivo e ferramentas de acompanhamento financeiro e fiscal, a equipe auxilia empresários a compreender seus indicadores, organizar obrigações e avaliar alternativas para uma gestão mais eficiente.
Quer descobrir qual estrutura tributária faz mais sentido para seus atendimentos? Converse com a equipe da HB Contábil para avaliar as necessidades do seu consultório e conhecer soluções que podem ajudar sua atividade a crescer com organização, previsibilidade e segurança fiscal.
